PVC管建材市场与塑料建材 现状、趋势与机遇
塑料建材作为现代建筑领域的重要分支,正以轻质、耐腐蚀、易加工等优势逐渐替代传统材料。其中,PVC管材凭借其卓越的性价比和广泛的应用场景,成为塑料建材市场中增长最强劲的品类之一。本文将深入分析PVC管建材市场的现状、驱动因素、区域格局以及未来趋势,并探讨塑料建材整体发展的机遇与挑战。
一、塑料建材的整体概况
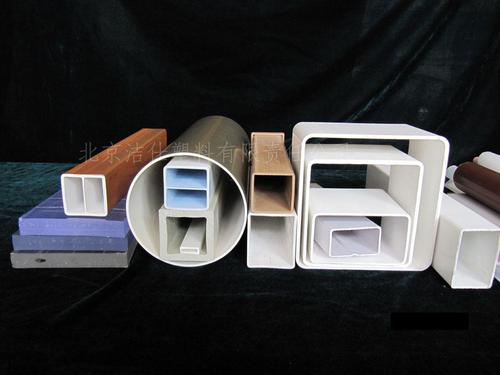
塑料建材主要包括塑料管道、塑料门窗、塑料地板、保温材料、防水材料等。与传统金属、木材、水泥相比,塑料建材具有不生锈、不腐烂、绝缘性好、施工便捷等优点。随着国家对绿色建筑和节能减排的推动,塑料建材在新建住宅、市政工程、农业灌溉等领域的渗透率不断提升。据行业统计,中国塑料建材市场规模已超过万亿元,年复合增长率保持在6%-8%。
二、PVC管材:塑料建材市场的核心引擎
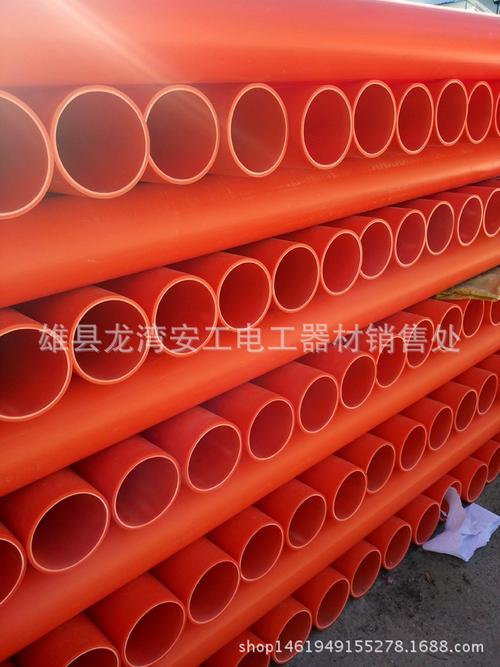
PVC(聚氯乙烯)管材是塑料管道中占比最大的品类,约占全球塑料管道市场的50%以上。其应用范围涵盖给排水、排污、通风、电力护套、农业灌溉等。在建材市场中,PVC管主要分为硬质PVC(UPVC)和软质PVC,其中UPVC管因强度高、耐老化,广泛应用于建筑排水和市政管网。随着城镇化进程加速和旧管网改造需求释放,PVC管材市场需求持续旺盛。
三、市场现状与驱动因素
- 需求端:基础设施投资拉动。中国每年市政管网改造、保障房建设、农村饮水工程等项目释放大量PVC管需求。房地产市场的精装修趋势也带动了室内排水管、线管的销量。
- 成本端:原材料价格波动。PVC树脂价格受原油、电石法工艺及环保政策影响较大,直接传导至管材成本。2021-2023年,原料价格高位震荡,行业利润空间收窄,倒逼企业向高端化、差异化转型。
- 政策端:绿色建筑与禁塑令。国家鼓励使用环保型塑料建材,以塑代钢、以塑代木成为趋势。部分省市出台规定,限制使用镀锌钢管等传统管材,为PVC管打开增量空间。
四、竞争格局与区域特征
国内PVC管建材市场集中度较低,呈现“大行业、小企业”的特征。龙头企业如中国联塑、伟星新材、顾地科技等凭借品牌、渠道和产能优势,占据约30%的市场份额。大量中小型企业则聚焦区域市场或细分品类(如电工套管、农业灌排管)。区域上,华东和华南是主要生产基地和消费市场,受益于活跃的民营经济和密集的市政工程。中西部地区随着基础设施补短板,需求增速较快。
五、未来趋势与机遇
- 高性能化与功能化。抗冲击、耐低温、阻燃、抗菌等改性PVC管材将成为发展方向,满足高层建筑和特殊环境需求。
- 智能管道与系统集成。结合物联网技术,开发具备漏损监测、流量调控功能的智能PVC管道系统,提升附加值。
- 环保与回收利用。推广无铅稳定剂和绿色生产工艺,建立PVC管材回收体系,响应循环经济政策。
- 渠道下沉与出海。随着乡村振兴和“一带一路”沿线国家基建需求增长,PVC管建材企业可拓展县域市场和海外工程市场。
六、挑战与建议
市场面临的主要挑战包括:原材料价格波动、环保监管趋严、低端产能过剩、同质化竞争激烈。建议企业:加强技术研发,提升产品标准;优化供应链管理,降低原料风险;拓展线上线下融合的销售渠道;关注政策导向,布局绿色建材认证。
PVC管建材市场正处在从规模扩张向质量提升的关键转型期。塑料建材整体受益于城镇化、旧改和绿色建筑政策,前景广阔。企业唯有以创新为驱动、以品质为根基,才能在激烈的市场竞争中脱颖而出,共享万亿级建材市场的红利。
如若转载,请注明出处:http://www.qzytsl.com/product/49.html
更新时间:2026-10-29 14:48:39